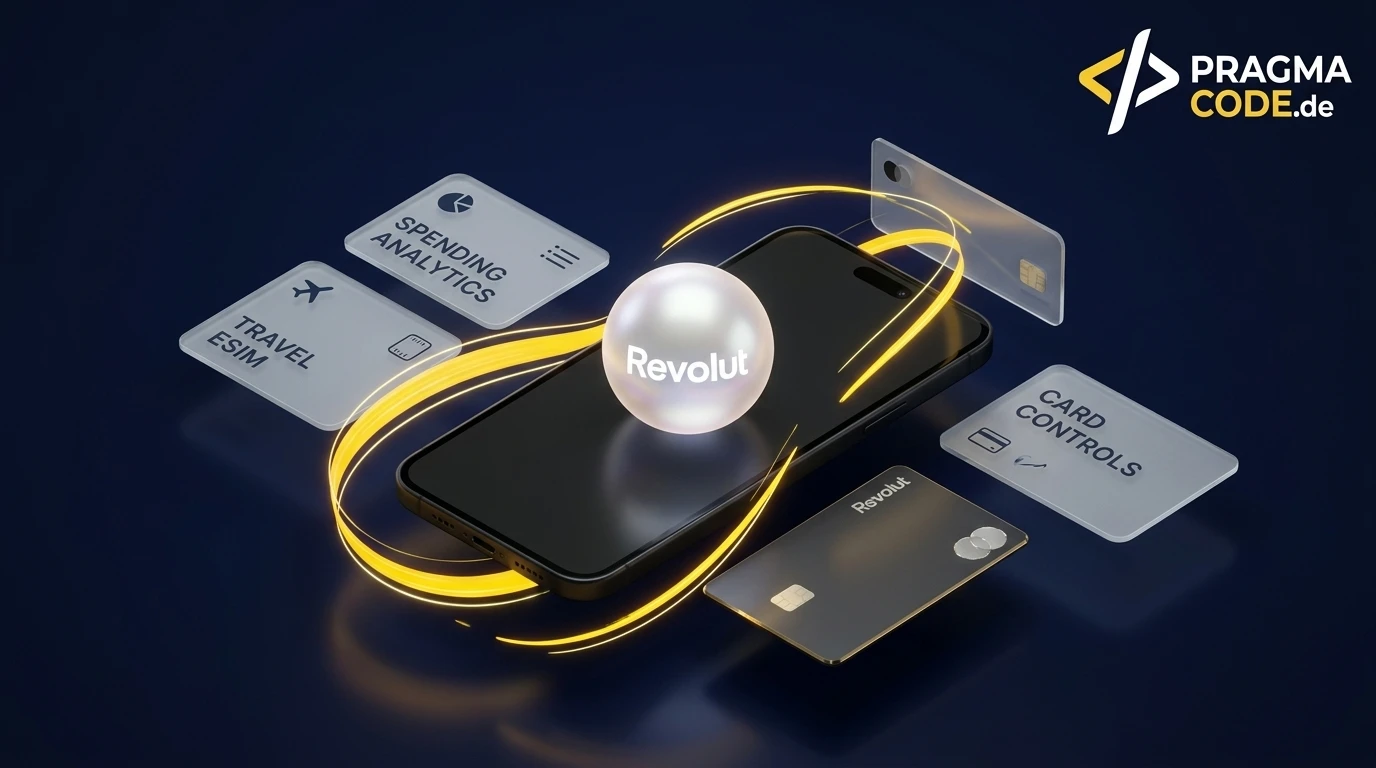
Revolut verabschiedet sich schrittweise von verschachtelten Menüs: Mit AIR rollt das FinTech einen integrierten KI-Assistenten für über 13 Millionen Nutzer aus. Ein echter Praxistest zwischen Begeisterung, Zeiteinsparung und aktuellen Systemgrenzen.
Dieser Artikel ist ein vertiefender Fachbeitrag aus unserem Content-Cluster. Entdecken Sie die vollständige Übersicht auf unserer Hauptseite:KI-Automatisierung für moderne Unternehmen →
- Paradigmenwechsel im FinTech: Revolut AIR (AI by Revolut) transformiert das Banking von statischen Dashboards zu einer agentenbasierten Dialogschnittstelle mit nativer Ausführungstiefe.
- Starke Feature-Discovery, nüchterne Routinen: Während komplexe Workflows wie Reise-eSIM-Käufe und Notfall-Kartensperren massiv vereinfacht werden, bleiben eingespielte Routineklicks im klassischen Menü nach wie vor schneller.
- Sicherheit durch Zero Retention & Biometrie: Drittanbieter-LLMs speichern keine Kundendaten. Sämtliche finanzwirksamen Aktionen verbleiben hinter unüberwindbaren biometrischen Sperren (FaceID/Fingerprint).
Vom Klick-Labyrinth zur autonomen Execution Engine
Revoluts Schritt markiert das Ende der reinen Chatbot-Ära im Bankensektor: AIR fungiert als vollwertige Execution Engine (KI), die operative Systemaktionen mit strenger Kontext-Retention und Zero-Data-Retention-Architektur verknüpft.
- 1. Einleitung: Die Konversations-Revolution im Online-Banking
- 2. Hinter den Kulissen: Architektur, Datenschutz & Biometrie
- 3. Der Praxistest: 5 Funktionsbereiche im Härtetest
- 4. Der Effizienz-Check: AIR in Zahlen – Tippen vs. Klicks
- 5. Strategische B2B-Takeaways: Was Unternehmen von AIR lernen müssen
- 6. Fazit & Checkliste für KI-Produktentscheider
- 7. Offizielle Quellen & Revolut-Empfehlungslink
1. Einleitung: Die Konversations-Revolution im Online-Banking
Wer moderne Banking-Apps der letzten zehn Jahre verfolgt hat, kennt das Dilemma: Mit jedem neuen Feature – von Krypto-Pockets über Aktien-Sparpläne, Ausgabenanalysen, Versicherungen bis hin zu Reise-eSIMs – wuchsen die Menübäume ins Unermessliche. Selbst erfahrene Anwender ertappen sich regelmäßig dabei, wie sie durch mehrere verschachtelte Untermenüs scrollen, um eine disposable Virtual Card zu generieren oder einen Monatsauszug als PDF herunterzuladen. Dieses Phänomen nennt sich Feature-Overload – und es ist der größte Reibungsverlust moderner digitaler Produkte.
Als langjähriger Revolut-Kunde habe ich das kontinuierliche Anwachsen der Plattform über Jahre hinweg im operativen Alltag miterlebt (über 80 Millionen Menschen weltweit setzen heute bereits auf Revolut – hier können Sie Revolut über meinen persönlichen Einladungslink testen). Als Revolut nun am 9. April 2026 den offiziellen Rollout seines neuen, KI-basierten Assistenten namens AIR (ein Akronym für AI by Revolut) für zunächst 13 Millionen Kunden in Großbritannien ankündigte und diesen sukzessive auf den europäischen Wirtschaftsraum ausweitete, war meine Neugier geweckt. Ich habe das System unmittelbar nach Freischaltung im Härtetest erprobt – und das Fazit vorweg: AIR ist kein nerviges Support-Widget der 2020er-Jahre, sondern eines der ersten greifbaren Beispiele für echtes Conversational Banking auf Enterprise-Niveau.
Julia Ponomareva, Partnerin und General Managerin für CX und AI Products bei Revolut, brachte die strategische Stoßrichtung anlässlich der Vorstellung treffend auf den Punkt:
„Wir glauben, dass die Ära des Navigierens durch endlose Tabs und Menüs vorbei ist. Mit AIR liefern wir ein neues Level an Geld-Intelligenz, das gleichzeitig mächtig und mühelos ist. Es ist nicht nur ein Assistent, sondern ein Co-Pilot für den Alltag, der Finanzmanagement so einfach und natürlich macht wie das Versenden einer Textnachricht. Entscheidend ist: Revolut-Kunden bleiben fest am Steuer – Geld-Intelligenz geht niemals auf Kosten der Privatsphäre.“
Doch wie schlägt sich das System, wenn man jenseits der vorbereiteten Marketing-Beispiele echte Alltagsfragen stellt? Wo spart AIR spürbar Zeit, und wo ist das klassische Benutzerinterface nach wie vor überlegen? Dieser Erfahrungsbericht liefert eine ungefilterte technische und betriebswirtschaftliche Analyse.
2. Hinter den Kulissen: Architektur, Datenschutz & Biometrie
Finanzdaten gehören zu den sensibelsten Datenbeständen überhaupt. Wenn ein KI-Modell Zugriff auf Transaktionshistorien, Händlerdaten, Kontostände und Karteneinstellungen erhält, schrillen bei europäischen Compliance- und Datenschutzbeauftragten sofort die Alarmglocken. Eine Integration von Standard-Cloud-APIs ohne strikte Leitplanken wäre unter der DSGVO schlicht nicht genehmigungsfähig.
Revolut hat AIR daher auf einer viersäuligen Sicherheits- und Integrationsarchitektur aufgesetzt, die als Blaupause für moderne Enterprise-Anwendungen dienen kann:
1. Zero Data Retention
Nutzerdaten, Prompt-Inhalte und Kontostrukturinformationen werden über eine dedizierte Proxy-Schicht verarbeitet. Es gilt eine strikte Zero-Retention-Policy: Externe KI-Modellpartner speichern keine Kundenanfragen und dürfen diese keinesfalls für das Nachtraining öffentlicher LLMs verwenden.
2. Biometrische Guardrails
AIR besitzt keine autonome Überweisungs- oder Abbuchungsberechtigung. Bei jeder Aktion mit finanziellen Konsequenzen – sei es das Sperren einer physischen Karte, der Kauf eines Datenpakets oder das Initiieren eines Transfers – schaltet sich eine zwingende Bestätigungsstufe mit FaceID oder Fingerabdruck ein.
3. Sicherheits-Kontext-Retention
AIR arbeitet mit einem persistenten Konversationsspeicher. Meldet ein Nutzer beispielsweise den Verdacht auf Kartenverlust, bleibt dieser Risikostatus aktiv. Wechselt das Gespräch anschließend zu Urlaubsbuchungen, erinnert AIR proaktiv an die noch ungeschützte Karte.
4. Gesteuerte Sandbox-APIs
Der Assistent generiert keine unkontrollierten Datenbank-Queries. Stattdessen übersetzt ein Intent-Parser die Absichten in fest typisierte Funktionsaufrufe interner Revolut-Microservices, die identisch mit den nativen UI-Buttons abgesichert sind.
Der Zugang zu AIR erfolgt denkbar einfach: Entweder zieht man den Finger aus der Mitte des Startbildschirms nach unten (Swipe-Down) oder navigiert über Profil, Chats und AIR. Damit ist der Assistent direkt in das Kommunikations-Ökosystem von Revolut integriert, statt als störendes Pop-up den Bildschirm zu blockieren.
3. Der Praxistest: 5 Funktionsbereiche im Härtetest
Um die Leistungsfähigkeit von AIR objektiv zu bewerten, habe ich fünf Kernbereiche analysiert, die den Alltag von Selbstständigen, Unternehmern und Privatanwendern gleichermaßen prägen. Begleitende Usability-Erhebungen von europäischen Fintech-UX-Instituten stützen diese Beobachtungen mit validen Daten.
3.1 Ausgaben-Transparenz & Kaffee-Rechner: Deep Search in Transaktionen
Die größte Stärke von AIR liegt in der granularen Analyse von Ausgabenmustern, die weit über statische Monatsbalken hinausgeht. Im Test lautete eine meiner ersten Fragen: „Wie viel habe ich im letzten Monat für Kaffee ausgegeben?“
Hier überraschte AIR mit hoher Transparenz. Das System nannte nicht bloß eine nackte Gesamtsumme, sondern listete proaktiv die zugrundeliegenden Händlernamen auf (z. B. Starbucks, Pret a Manger, Costa) und bot an, die Einzelposten aufzuschlüsseln. Auf die Folgefrage „Welchen Prozentsatz meines gesamten Food-Budgets macht das aus?“ verknüpfte AIR zwei separate Datenquellen (die Kategorie Gastronomie/Lebensmittel und die gefilterten Café-Buchungen) und berechnete präzise einen Anteil von 0,9 % bei Gesamtausgaben von 272,40 £.
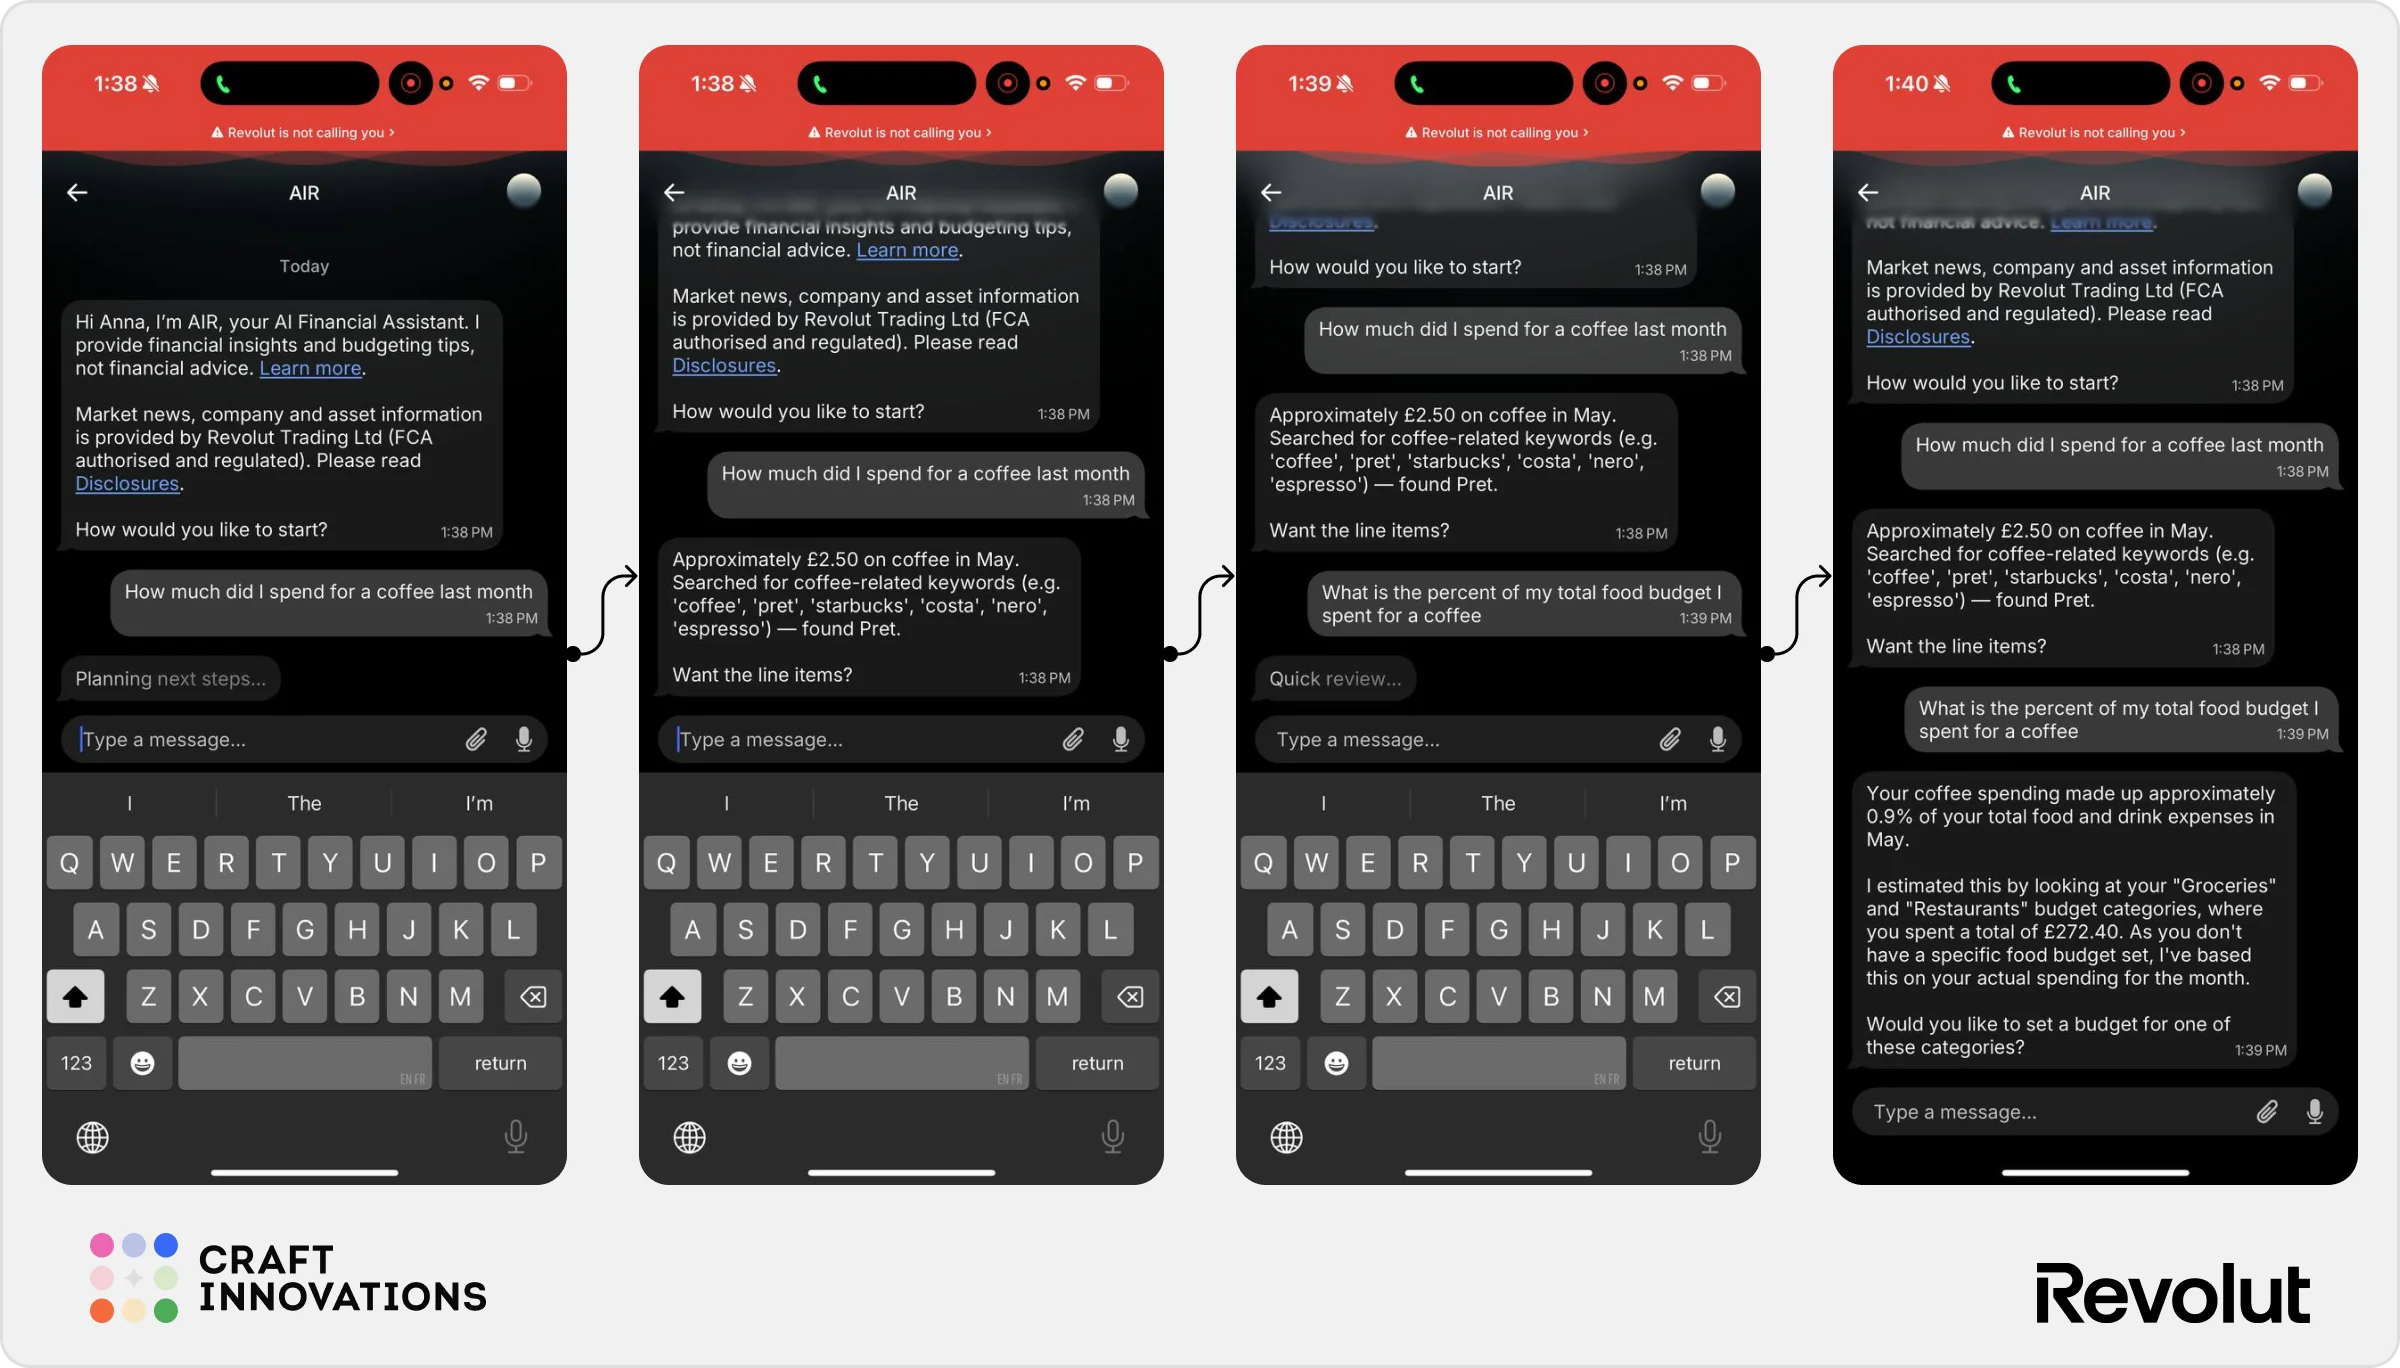
Diese Form des interaktiven Drill-downs fühlt sich nicht wie traditionelles Banking an, sondern wie eine analytische Suchmaschine für die eigenen Finanzen. Man muss keine Filter für Datumsbereiche setzen oder CSV-Dateien exportieren; eine natürliche Konversation reicht völlig aus.
3.2 Karten-Kontrolle & Notfall-Management: Klare Ausführung mit Bestätigung
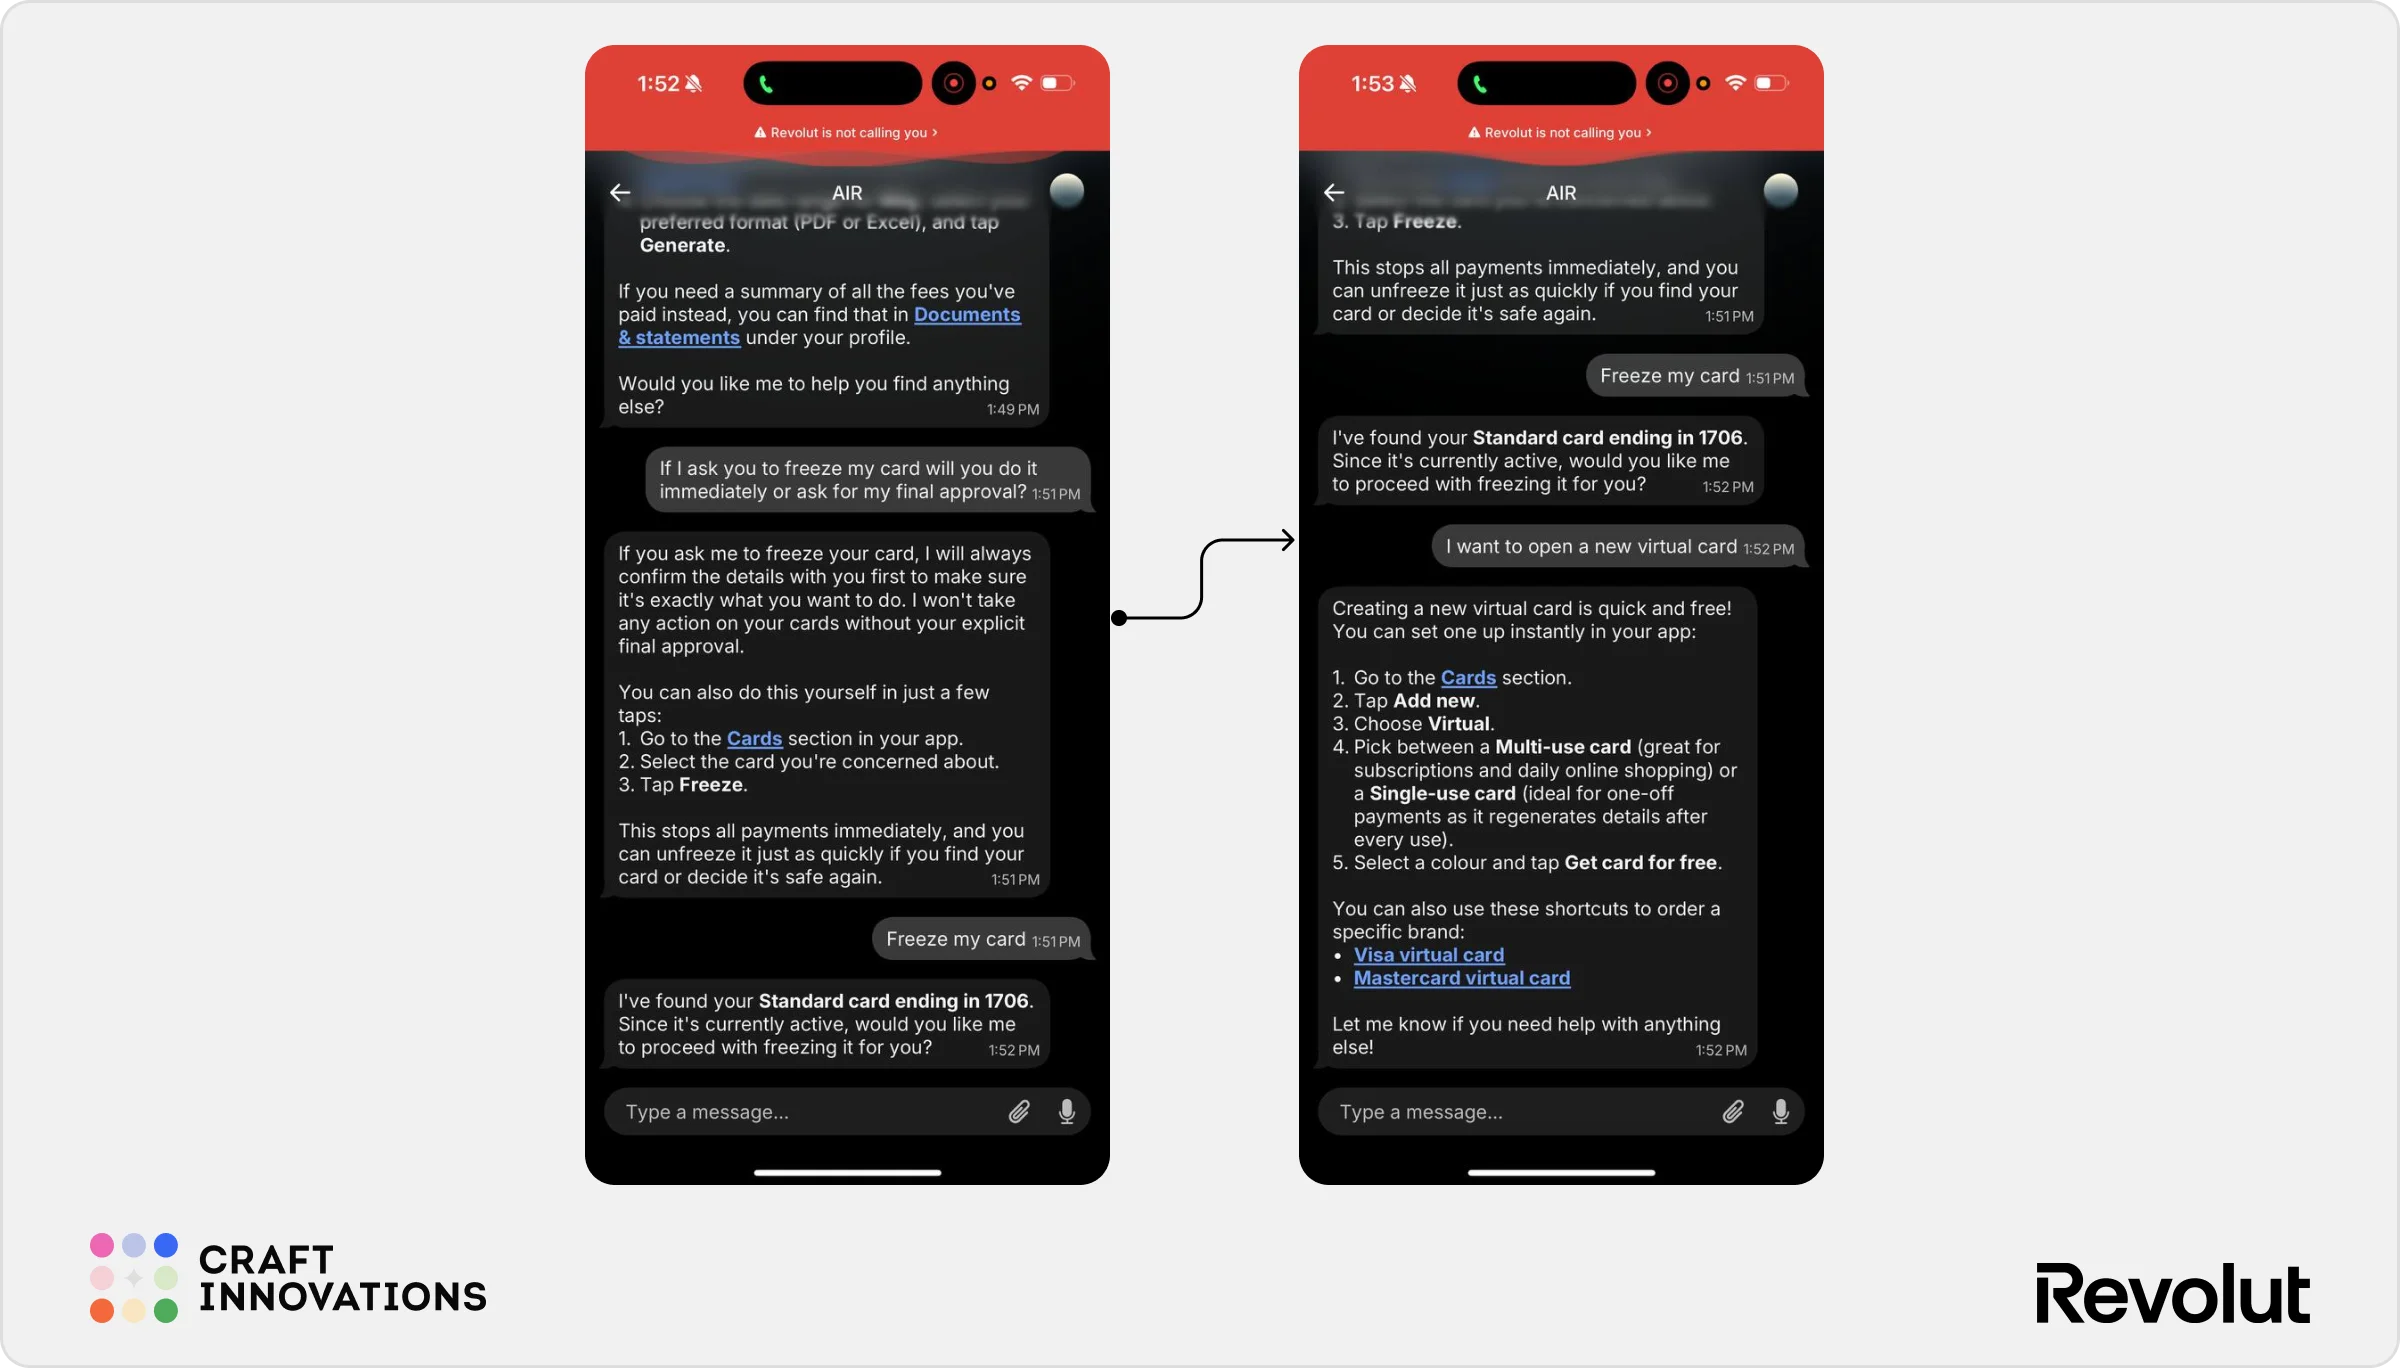
Der zweite Härtetest betraf administrative Kartenaktionen. Eine häufige Situation: Man vermutet, die Kreditkarte im Restaurant vergessen zu haben, und möchte sie umgehend sperren. Statt sich durch das Kartenmenü zu tippen, genügt der Befehl: „Hilf mir, meine Karte zu sperren.“
AIR identifiziert sekundenschnell die aktive Hauptkarte (inklusive der letzten vier Ziffern) und fragt dezidiert nach: „Ich habe deine Standard-Karte mit den Endziffern 1706 gefunden. Da sie aktiv ist: Möchtest du, dass ich sie jetzt für dich sperre?“ Erst nach Bestätigung erfolgt die Sperre. Noch eleganter funktionierte der anschließende Wunsch nach einer Alternative: Auf den Prompt „Ich möchte eine neue virtuelle Einwegkarte anlegen“ lieferte AIR nicht nur die Erklärung der Funktionsweise, sondern blendete direkte Shortcuts zu Visa- und Mastercard-Kartenformaten ein.
3.3 Reise-Begleiter & eSIM-Erlebnis: Die bisher stärkste Agenten-Erfahrung
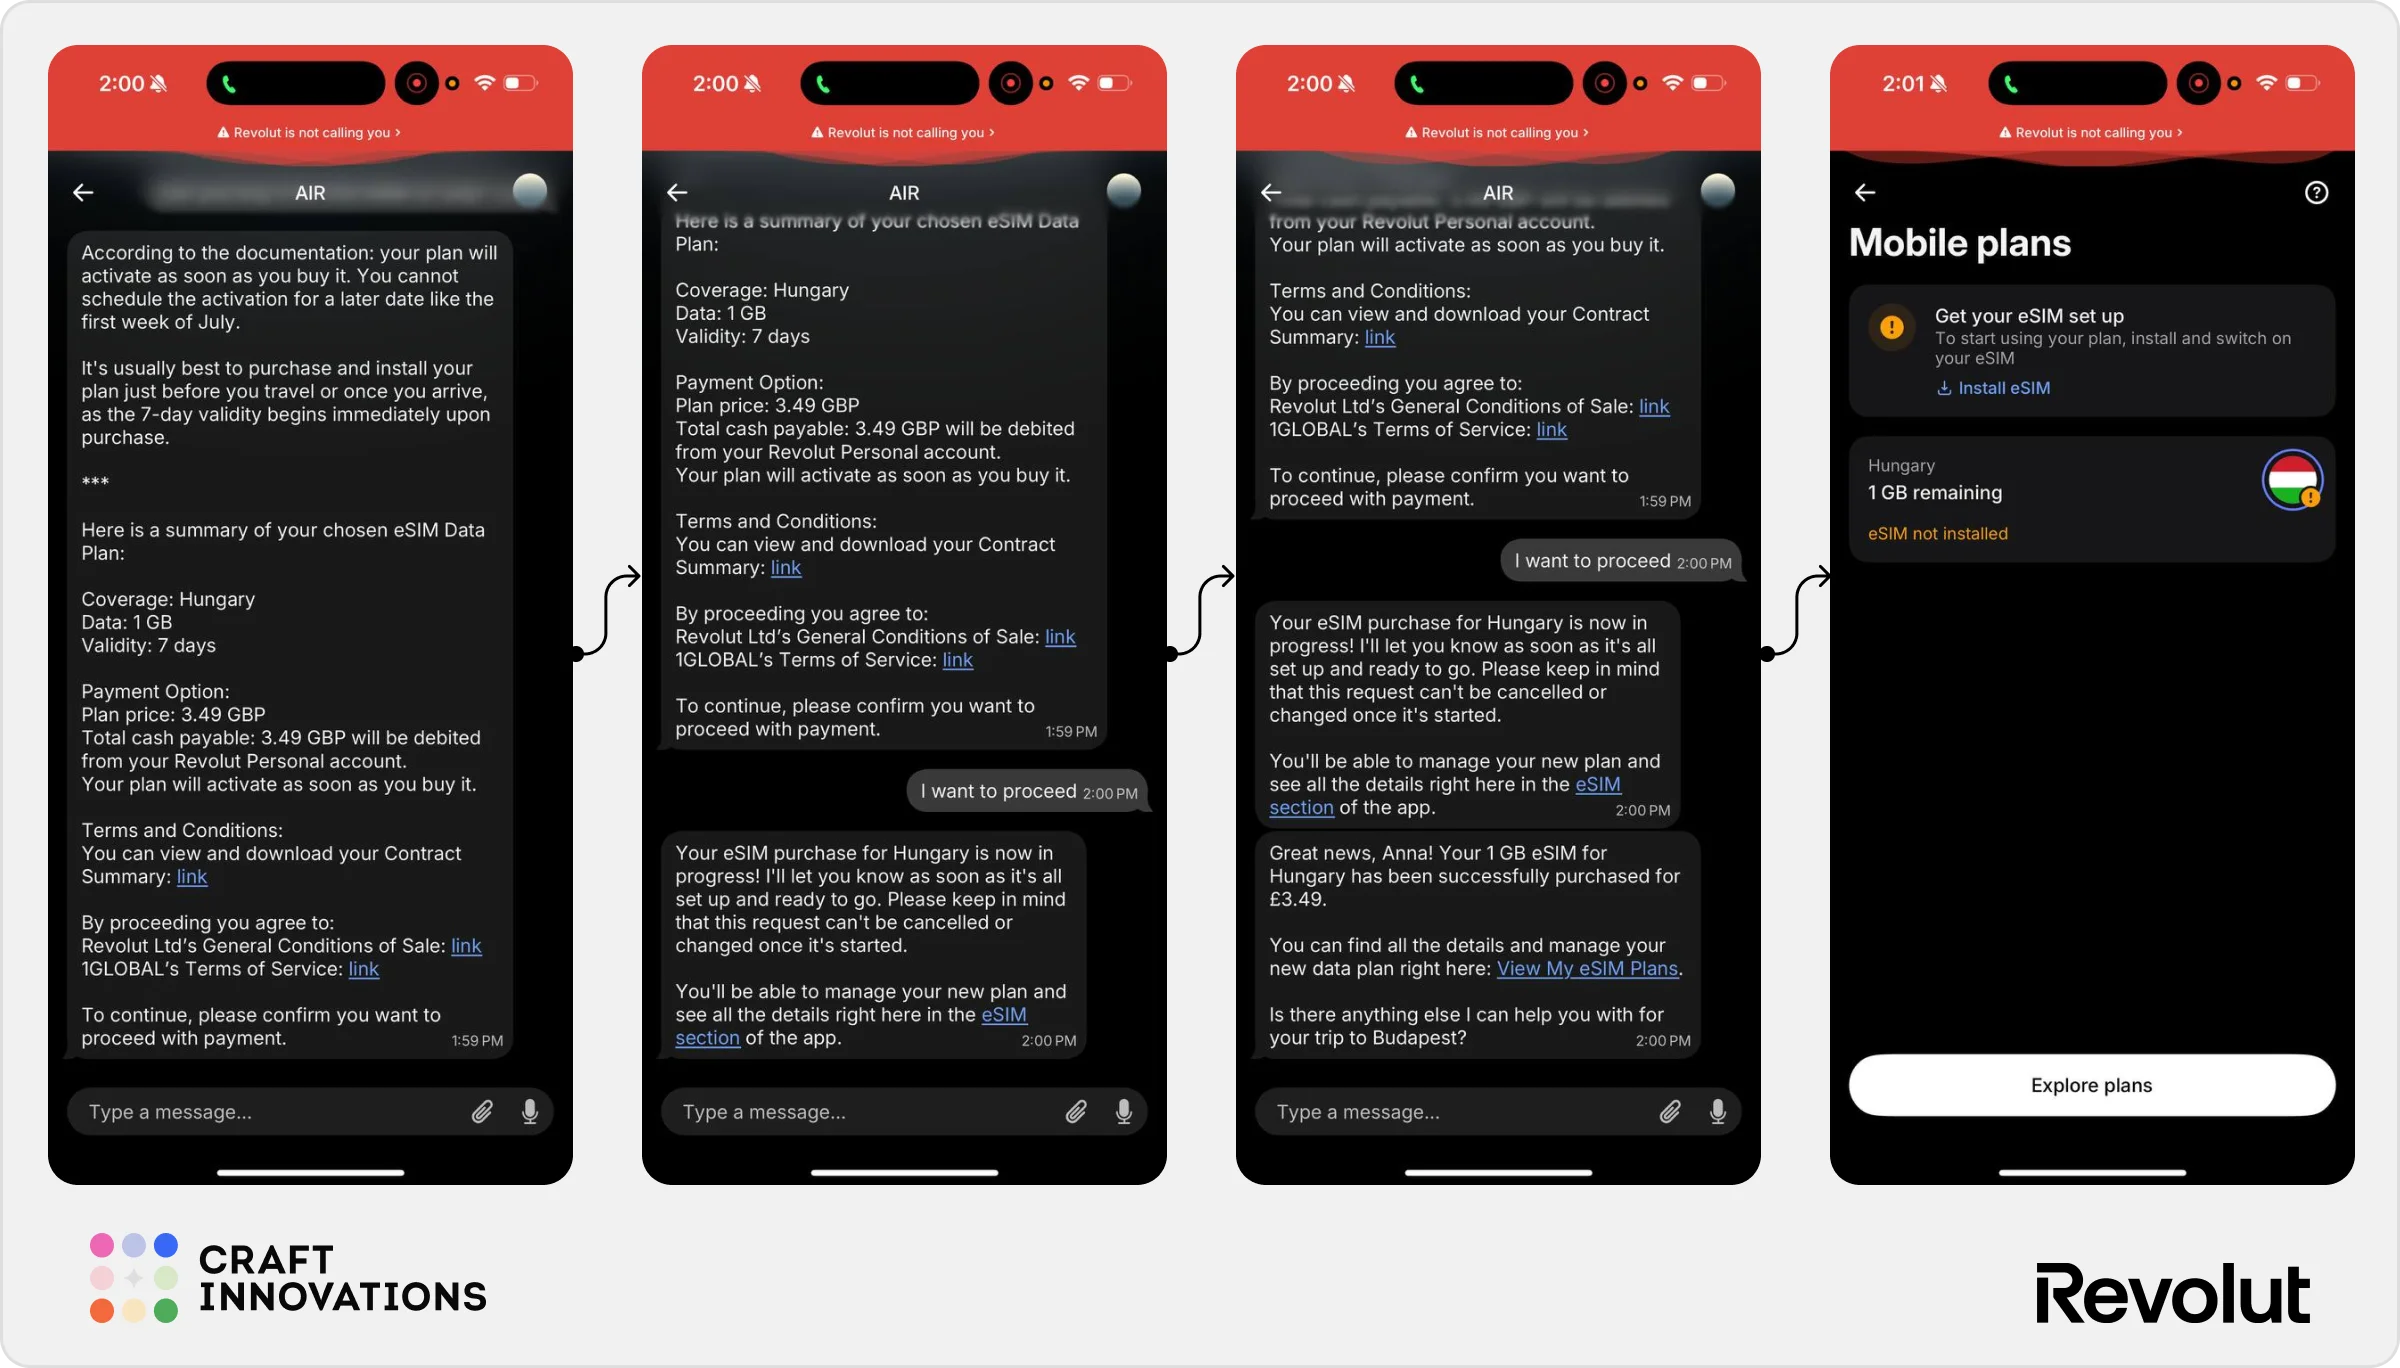
Das absolute Highlight im aktuellen Entwicklungsstand von AIR ist der Bereich Reisen und mobile Konnektivität. Auf die Anfrage „Kannst du mir eine 3GB-SIM für meine nächste Reise kaufen?“ reagierte AIR mit einer intelligenten Rückfrage: „Für welches Reiseziel benötigst du den Datentarif?“
Nach Nennung von Budapest durchsuchte der Assistent das hinterlegte eSIM-Angebot von 1GLOBAL, präsentierte Optionen für Ungarn und fasste die Konditionen (1 GB, 7 Tage Gültigkeit, 3,49 £) übersichtlich zusammen. Nach der Bestätigung wurde der Betrag direkt vom Hauptkonto abgebucht und die eSIM im Profil hinterlegt – ein vollwertiger End-to-End-Kauf ohne Medienbruch.
Noch beeindruckender war der Storno-Test: Auf die Folgefrage „Können wir den Kauf stornieren?“ prüfte AIR die Rückgabebedingungen, stellte fest, dass die Datenverbindung noch nicht aktiviert worden war, bezifferte den genauen Erstattungsbetrag und führte den Refund nach Freigabe binnen Sekunden eigenständig aus. Hier agiert AIR nicht mehr als Ratgeber, sondern als echte autonome Ausführungsinstanz.
3.4 Die Top-5 Anwendungsfelder von AIR im Überblick
Aus den Praxistests kristallisieren sich fünf Szenarien heraus, in denen AIR einen messbaren Mehrwert im Alltag stiftet:
1. Händler- & Transaktionssuche
Sofortiges Auffinden spezifischer Ausgaben (z. B. Flugbuchungen, Abonnements, Hotelkosten) ohne manuelles Filtern von Monatslisten.
2. Notfall-Kartensperre & Limits
Temporäres Einfrieren verlorener Karten oder Festlegen monatlicher Ausgabenlimits direkt per Einzeiler im Chat.
3. Reise-Konnektivität (eSIM)
Vollständige Buchung, Tarifauswahl und Stornierung von weltweiten Daten-eSIMs ohne Verlassen des Chatfensters.
4. Portfolio- & Kursabfragen
Echtzeit-Kurse von US-Aktien (Nvidia, Apple etc.) und Portfolio-Statusberichte unter strikter Wahrung aufsichtsrechtlicher Grenzen.
5. Disposable Virtual Cards
Sofortiges Bereitstellen virtueller Einmalkarten für sicheres Online-Shopping bei unbekannten Online-Händlern.
3.5 Aktuelle Grenzen: Wo AIR heute noch stolpert
Zur ehrlichen Bestandsaufnahme gehört auch die Benennung von Schwachstellen. Im Test zeigten sich drei konkrete Einschränkungen:
-
Unvollständige Transaktionsauflistungen
Bei der Abfrage „Finde alle meine Wizz-Air-Flüge“ lieferte AIR im ersten Durchlauf nur eine einzige Buchung zurück, obwohl das Konto mehrere Transaktionen aufwies. Erst auf Nachbohren fand der Assistent die weiteren Daten. Bei finanzrelevanten Recherchen bleibt die manuelle Gegenprobe aktuell Pflicht.
-
Schwächen bei der Kontaktauffindung (P2P)
Während Händler perfekt erkannt werden, scheiterte AIR mehrfach daran, regelmäßig genutzte externe Bankkonten (z. B. ein eigenes Verrechnungskonto bei einer Fremdbank) oder Adressbuchkontakte für Überweisungen zuzuordnen. Hier verweist der Assistent bislang auf das manuelle Überweisungsformular.
-
Indexierungs-Lücken bei neuen Unterkonten
Wurde frisch ein neues Unterkonto („Pocket“ bzw. Vault) angelegt, erkannte AIR dieses selbst nach 24 Stunden noch nicht. Der Assistent behauptete steif und fest, das Pocket existiere nicht – ein klassischer Caching- und Indexierungs-Lag im Hintergrund-Layer.
4. Der Effizienz-Check: AIR in Zahlen – Tippen vs. Klicks
Ist ein KI-Chat im Banking wirklich schneller als die bewährte App-Bedienung? Um diese Frage fundiert zu beantworten, wurden in standardisierten UX-Testreihen identische Aufgaben parallel über das klassische Menü und über AIR gestoppt.
Vergleich: Klassische App-Navigation vs. AIR Conversational Banking
- eSIM-Kauf: ~45 Sekunden (6 Taps über Home → Lifestyle → eSIM → Land wählen → Kaufen).
- Transaktionssuche: ~10 Sekunden (Suchfeld antippen → Begriff tippen → Treffer sofort sichtbar).
- Karten einfrieren: ~8 Sekunden (Karten-Tab → Wischen → Button „Einfrieren“ tippen).
- Stärken: Höchste Geschwindigkeit bei bekannten Routineaufgaben und visueller Kontrolle.
- Schwächen: Hohe kognitive Last bei selten genutzten Funktionen; Menü-Überladung.
- eSIM-Kauf: ~50 Sekunden (6 Interaktionen inkl. Texteingabe und Modell-Latenz).
- Transaktionssuche: ~20 Sekunden (Chat öffnen → Frage formulieren → Antwort parsen).
- Karten einfrieren: ~15 Sekunden (Prompt eingeben → Bestätigungsdialog abwarten → Freigabe).
- Stärken: Ungeschlagen bei komplexer Suche, unklaren Pfaden und aggregierten Berechnungen.
- Schwächen: Latenzzeit des LLMs (~2–4 Sek.) bremst einfache One-Click-Aktionen aus.
Das Ergebnis ist eindeutig und widerlegt den weit verbreiteten Hype, dass KI jeden Prozess pauschal beschleunigt. Wenn ein Nutzer genau weiß, wo sich ein Schalter befindet (etwa das Sperren einer Karte), ist der direkte Tap auf dem Bildschirm doppelt so schnell wie das Formulieren und Absenden eines Textprompts.
Experten-Tipp: Die 80/20-Regel für KI-Interfaces
Nutzen Sie KI-Assistenten im Finanzbereich für Aggregations-, Analyse- und Ausnahmeaufgaben (z. B. „Wie viel habe ich dieses Jahr für SaaS-Software bezahlt?“ oder „Welche Abos laufen nächsten Monat ab?“). Für tägliche Routine-Handgriffe bleiben dedizierte Schnellwahltasten und Widgets dem Chatinterface ergonomisch überlegen.
5. Strategische B2B-Takeaways: Was Unternehmen von AIR lernen müssen
Die Implementierung von Revolut AIR ist nicht nur für Endkunden spannend – sie liefert wertvolle Blaupausen für mittelständische Unternehmen, Softwarehersteller und B2B-Plattformen, die eigene Agentic AI Workflows oder Kundenportale planen:
Lösen Sie das Feature-Discovery-Problem
Je komplexer Enterprise-Software (ERP, CRM, Buchhaltung) wird, desto weniger Funktionen werden genutzt. Ein Konversations-Assistent senkt die Einstiegshürde dramatisch, indem er seltene Abläufe auf Zuruf bündelt, statt Handbücher zu wälzen.
Bauen Sie Execution Engines, keine reinen Plaudertaschen
Nutzer wollen keine Zusammenfassungen von Hilfeseiten lesen, sondern Ergebnisse sehen. Ein Assistent stiftet erst dann nachhaltigen ROI, wenn er Transaktionen ausführen, Tickets eröffnen oder Einstellungen direkt ändern kann – wie Revoluts eSIM-Workflow demonstriert.
Transparenz und Verifizierbarkeit vor Halluzination
AIR erklärt seine Rechenwege (z. B. welche Händler in eine Kategorie fließen). In B2B-Anwendungen – insbesondere bei der Automatisierung der Buchhaltung – ist lückenlose Traceability unverzichtbar für Wirtschaftsprüfer und Compliance.
Strikte Trennung von Intelligenz und Autorisierung
Das LLM darf Vorschläge erarbeiten und Workflows vorbereiten, die finale Freigabe muss jedoch stets über deterministische, geschützte Schnittstellen und menschliche Freigaben (Biometric Guardrails oder 4-Augen-Prinzip) erfolgen.
6. Fazit & Checkliste für KI-Produktentscheider
Revolut AIR beweist eindrucksvoll, dass KI-Assistenten das Stadium von Spielereien hinter sich gelassen haben. Sie werden zum integralen Bestandteil kritischer Infrastrukturen. Auch wenn das System bei manchen Kontakten oder bei der Vollständigkeit langer Buchungslisten noch Kinderkrankheiten aufweist: Die Richtung ist unumkehrbar. Finanzdienstleister und SaaS-Anbieter, die ihren Nutzern weiterhin ausschließlich statische Formulare zumuten, werden in den kommenden Jahren denselben Relevanzverlust erleiden wie Banken, die einst den Wechsel vom Schalter zum Online-Banking verschliefen.
Unternehmen, die eigene Arbeitsabläufe transformieren wollen, finden in modernen Schnittstellen-Standards wie autonomen API-Integrationen das notwendige Fundament, um ähnliche Assistenten auf Unternehmensdaten aufzusetzen.
Quick-Check: Kriterien für erfolgreiche KI-Assistenten
7. Offizielle Quellen & Revolut-Empfehlungslink
Als langjähriger Revolut-Kunde erlebe ich täglich, wie stark sich das Finanzmanagement durch smarte Automatisierung und faire Konditionen vereinfachen lässt. Mit dem neuen KI-Assistenten AIR hebt Revolut die Nutzererfahrung auf ein neues Niveau – von sekundenschnellen Auswertungen bis zum nahtlosen Buchen weltweiter Reise-eSIMs.
Persönliche Empfehlung: Jetzt Revolut & AIR testen
Join me and over 80 million users who love Revolut: Schließen Sie sich über 80 Millionen Nutzern weltweit an, die Revolut für ihre Finanzen nutzen. Registrieren Sie sich über meinen persönlichen Empfehlungslink und probieren Sie die Banking-App inklusive des neuen AIR-Assistenten direkt selbst aus:
Offizielle Quellen & Primärdokumentation
- Revolut Newsroom (9. April 2026): „Revolut launches AI assistant, AIR, for 13m UK customers“ – Offizielle Pressemitteilung zur Einführung von AIR, Zero Data Retention und Biometric Guardrails.
- Revolut Feature Blog (April 2026): „How to use AIR, your new AI assistant“ – Detaillierter Leitfaden zu Gesten, Befehlen und Auswertungen.
- Revolut Globale Expansion (2026): Revolut Newsroom & Media Center – Dokumentation zum Rollout über 31 EWR-Länder sowie Forschungsinitiative Revolut Research.
Planen Sie KI-Assistenten oder autonome Workflows in Ihrem Unternehmen?
Kostenlose Erstberatung vereinbarenUnsere Expertise vor Ort
Wir sind Ihr digitaler Partner – regional verankert und überregional erfolgreich.
Haben Sie eine Vision?
Lassen Sie uns gemeinsam prüfen, wie wir Ihre Idee zum Fliegen bringen.
Jetzt kostenloses Strategiegespräch buchenErweitertes Fachglossar
Conversational Banking
Die Interaktion mit Bankdienstleistungen über natürliche Sprache (Chat oder Spracheingabe) anstelle traditioneller Menü- und Tab-Navigation.
Zero Data Retention
Eine Datenschutzrichtlinie bei KI-Integrationen, die garantiert, dass persönliche Nutzerdaten von externen Modellbetreibern weder dauerhaft gespeichert noch zum Training verwendet werden.
Execution Engine (KI)
Ein KI-System, das Benutzeranfragen nicht nur rein informativ beantwortet, sondern konkrete Aktionen und Workflows (z. B. Kartensperrung, Käufe, Stornierungen) automatisiert ausführt.
Biometric Guardrails
Sicherheitsleitplanken in KI-gestützten Finanzanwendungen, die für risikobehaftete oder finanzielle Transaktionen zwingend eine biometrische Bestätigung (z. B. FaceID oder Fingerabdruck) voraussetzen.