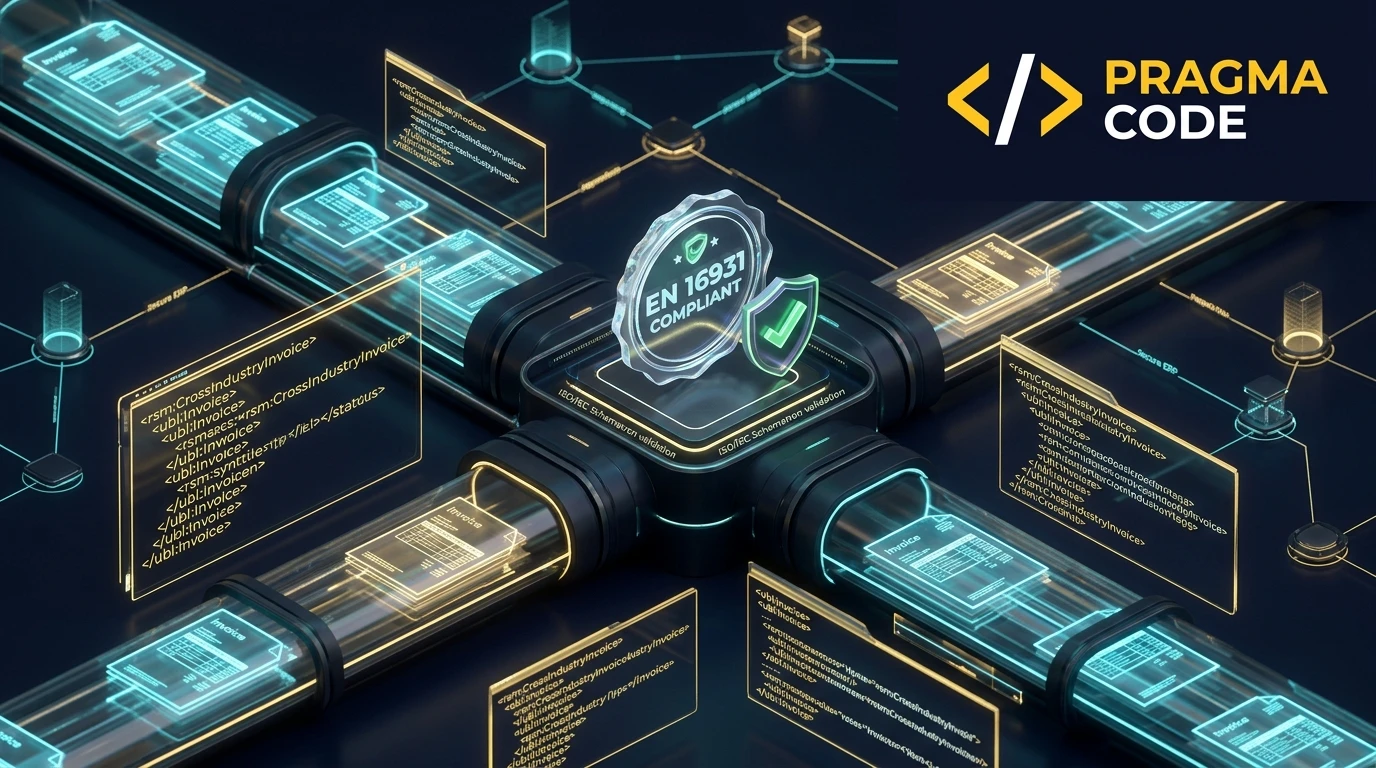
Während viele Unternehmen E-Rechnungen noch als reine Steuerreform betrachten, liegt die eigentliche Herausforderung in der Software-Infrastruktur: Die europäische Norm EN 16931 definiert ein striktes semantisches Datenmodell und präzise XML-Syntaxen. Erfahren Sie in diesem technischen Leitfaden, wie Sie UBL und UN/CEFACT CII fehlerfrei implementieren, Schematron-Validierungen automatisieren und ERP-Systeme zukunftssicher anbinden.
Dieser Artikel ist ein vertiefender Fachbeitrag aus unserem Content-Cluster. Entdecken Sie die vollständige Übersicht auf unserer Hauptseite: IT-Sicherheit & Compliance →
Vom PDF-Missverständnis zur echten Schnittstelle – Warum EN 16931 kein Buchhaltungsthema, sondern ein Software-Projekt ist
In unzähligen mittelständischen Unternehmen herrscht noch immer der fatale Irrglaube vor, mit dem Versand einer einfachen PDF-Rechnung per E-Mail sei die Digitalisierung abgeschlossen. Die Rechtswirklichkeit straft diese Praxis ab: Nach den Vorgaben des Wachstumschancengesetzes und den europäischen Richtlinien verlangt der Gesetzgeber zwingend strukturierte Datensätze nach der europäischen Norm EN 16931. Wenn ein XML-Payload an fehlenden Pflichtfeldern (Business Terms), Rundungsfehlern bei Mehrwertsteuersätzen oder ungültigen UNTDID-Codes scheitert, weist das empfangende ERP-Gateway die Rechnung automatisiert ab. Die Folge: blockierte Zahlungsströme, Lieferverzögerungen und massiver manueller Klärungsaufwand. Dieser Leitfaden liefert IT-Leitern und Entwicklern das technische Rüstzeug zur fehlerfreien Implementierung.
Semantische Einheit statt Format-Wildwuchs
Die Norm EN 16931 standardisiert über 65 semantische Business Terms (BT). Jedes Rechnungsfeld – von der Rechnungsnummer bis zur Steuerkategorie – hat eine europaweit eindeutig definierte mathematische und steuerliche Bedeutung.
Zwei Syntaxen – UBL und UN/CEFACT CII
Die Norm lässt bewusst zwei XML-Darstellungen zu: OASIS UBL (Standard für reine XRechnungen & Peppol) und UN/CEFACT CII (Standard für hybride ZUGFeRD 2.3 / Factur-X PDFs). Beide bilden das identische Kernmodell ab.
Harte Schematron-Validierung als Pflicht-Gate
Ein wohlgeformtes XML reicht nicht aus. Nur Rechnungen, die die zweistufige Prüfung aus XSD-Schema und ISO/IEC Schematron-Geschäftsregeln via KoSIT Validator fehlerfrei bestehen, sind rechtskonform und prozessierbar.
- 1. Was ist die Norm EN 16931? Entstehung, Zielsetzung & rechtlicher Rahmen
- 2. Das semantische Datenmodell im Detail: Business Terms (BT) & Pflichtfelder
- 3. Die zwei offiziellen Syntaxen im Code-Vergleich: OASIS UBL vs. UN/CEFACT CII
- 4. Validierung in der Praxis: XSD-Schema vs. KoSIT Schematron
- 5. Formate im Vergleich: XRechnung vs. ZUGFeRD 2.3 vs. Peppol BIS Billing
- 6. Entwickler- & IT-Roadmap: E-Rechnungs-Pipelines in bestehende ERPs integrieren
- 7. Die 4 häufigsten EN-16931-Validierungsfallen im Mittelstand & Troubleshooting
- 8. Quellen & Offizielle Norm-Dokumentation
Kontext & Abgrenzung: Während unser Überblicksartikel zu E-Rechnungspflicht & Fristen die gesetzlichen Stichtage und Übergangsregelungen nach § 14 UStG behandelt, liefert dieser Fachbeitrag eine vollständige technische Referenz-Implementierung für Entwickler, ERP-Administratoren und IT-Entscheider im B2B-Mittelstand.
1. Was ist die Norm EN 16931? Entstehung, Zielsetzung & rechtlicher Rahmen
Über Jahrzehnte hinweg war die elektronische Rechnungsstellung in Europa durch einen unübersichtlichen Flickenteppich proprietärer Formate und bilateraler EDI-Vereinbarungen geprägt. Ob EDIFACT, XML-Derivate großer Automobilkonzerne oder simple PDF-Dateien: Jede Branchensoftware kochte ihr eigenes Süppchen. Mit der EU-Richtlinie 2014/55/EU erteilte das Europäische Parlament dem Normungsgremium CEN/TC 434 das verbindliche Mandat, einen einheitlichen europäischen Standard für die elektronische Rechnungsstellung zu schaffen. Das Ergebnis ist die Normfamilie EN 16931.
Die Norm verfolgt ein klares architektonisches Paradigma: Trennung von Semantik, Syntax und Transport. Sie beantwortet die Frage, welche betriebswirtschaftlichen Informationen eine Rechnung zwingend enthalten muss, vollkommen unabhängig davon, in welchem konkreten XML-Dialekt oder über welches Netzwerk die Übertragung erfolgt.
Die 3 Säulen der europäischen E-Rechnungs-Architektur
Um ein stabiles Integrationskonzept aufzubauen, müssen Entwicklungsteams die drei aufeinander aufbauenden Schichten der Norm verstehen:
1. EN 16931-1: Datenmodell
Definiert das semantische Kernmodell: Über 65 standardisierte Business Terms (BT), deren Bedeutungen, Datentypen (Mengen, Beträge, Datumsformate), Pflichtstati und mathematische Geschäftsregeln.
2. CEN/TS 16931-2: Bindings
Legt die beiden verbindlich zugelassenen XML-Strukturen fest: OASIS Universal Business Language (UBL 2.1) und UN/CEFACT Cross Industry Invoice (CII D16B). Jedes semantische Feld wird exakt einem XML-Tag zugeordnet.
3. Übertragung & Gateways
Die Zustellung der Rechnungsdaten: Im B2G-Bereich und grenzüberschreitenden B2B-Handel über das Peppol-Netzwerk (AS4-Protokoll); im nationalen B2B-Austausch alternativ über gesicherte REST-APIs, SFTP oder E-Mail.
Im deutschen Steuerrecht ist die Norm EN 16931 seit dem Wachstumschancengesetz das unverhandelbare technische Kriterium: Nach § 14 Abs. 1 UStG n.F. gilt eine Rechnung nur dann als elektronische Rechnung (E-Rechnung), wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird, das der Norm EN 16931 entspricht oder mit dieser interoperabel ist.
2. Das semantische Datenmodell im Detail: Business Terms (BT) & Pflichtfelder
Das Herzstück von EN 16931-1 ist der Katalog der sogenannten Business Terms (BT) und Business Groups (BG). Statt wie in proprietären Schnittstellen über Spaltennamen wie Rechnungs_Nr oder invoice_id zu streiten, definiert die Norm eine eindeutige, maschinenlesbare Nomenklatur.
Die 4 fachlichen Hauptgruppen der EN 16931
Eine typische B2B-Rechnung nach EN 16931 gliedert sich in Kopfdaten (Header-Ebene), Parteien (Käufer, Verkäufer, Steuervertreter, Lieferanschrift), Zahlungsbedingungen, Gesamtsummen und Positionen (Line-Ebene):
Rechnungskopf & Metadaten
BT-1: Eindeutige Rechnungsnummer (max. 100 Zeichen).
BT-2: Rechnungsdatum (Format YYYY-MM-DD).
BT-3: Rechnungstypcode nach UNTDID 1001 (z. B. 380 für Handelsrechnung, 381 für Gutschrift, 384 für Korrekturrechnung).
BT-5: Rechnungswährung nach ISO 4217 (z. B. EUR).
Verkäufer & Käufer (BG-4 & BG-7)
BT-27 / BT-44: Offizieller Firmenname.
BT-31 / BT-48: USt-IdNr. des Verkäufers / Käufers (z. B. DE123456789).
BT-10: Käuferreferenz (Buyer Reference – im Behördenverkehr zwingend als Leitweg-ID codiert).
BG-5 / BG-8: Postalische Anschrift mit ISO 3166-1 Alpha-2 Ländercode.
Steueraufschlüsselung (BG-23)
BT-116: Steuerbare Basisbeträge pro Steuersatz.
BT-118: Steuerkategorie-Code (z. B. S für Standard, Z für Nullsatz, AE für Reverse Charge).
BT-119: Steuersatz in Prozent (z. B. 19.00).
BT-117: Berechneter Steuerbetrag (muss mathematisch exakt gerundet sein).
Positionsebene (BG-25)
BT-126: Eindeutige Positions-ID.
BT-129: Abgerechnete Menge.
BT-130: Maßeinheit nach UN/ECE Rec 20 (z. B. C62 für Stück, HUR für Stunden, KGM für Kilogramm).
BT-146: Netto-Einzelpreis des Artikels.
BT-131: Gesamtnetto der Rechnungsposition.
Kardinalitäten verstehen: Wann ein Feld Pflicht ist
In der technischen Dokumentation von CEN/TC 434 wird jedem Element eine sogenannte Kardinalität zugewiesen. Entwickler müssen diese Werte in ihren Datenbank-Exporten strikt einhalten, da Validatoren fehlerhafte Feldvorkommen sofort mit Fehlern abweisen:
Kardinalität 1..1 (Obligatorisch)
Muss exakt einmal im Dokument vorhanden sein. Fehlt das Element (z. B. BT-1 Rechnungsnummer oder BT-2 Datum), ist die Datei syntaktisch und semantisch ungültig.
Kardinalität 0..1 (Optional, Max. 1x)
Darf entfallen, darf aber niemals mehrfach vorkommen. Typisches Beispiel: BT-9 Fälligkeitsdatum (kann durch Zahlungsbedingungen in Textform ersetzt werden).
Kardinalität 1..n (Wiederholbar, Min. 1x)
Muss mindestens einmal vorkommen und darf beliebig oft wiederholt werden. Typisches Beispiel: BG-25 Rechnungsposition (eine Rechnung muss mindestens eine Position haben).
Kardinalität 0..n (Frei wiederholbar)
Kann beliebig oft vorkommen oder ganz entfallen. Typisches Beispiel: BT-22 Rechnungsbegründung / Freitext oder Anhänge (BG-24).
3. Die zwei offiziellen Syntaxen im Code-Vergleich: OASIS UBL vs. UN/CEFACT CII
Während EN 16931-1 die Bedeutung der Daten definiert, regelt Teil 2 (CEN/TS 16931-2) die konkrete Serialisierung in XML. Die EU-Kommission konnte sich nicht auf eine einzige XML-Syntax einigen, weshalb zwei Syntax-Bindings als gleichberechtigt normiert wurden:
Syntax 1: OASIS Universal Business Language (UBL 2.1)
OASIS UBL ist weltweit stark verbreitet und bildet das technische Rückgrat des Peppol-Netzwerks sowie der deutschen XRechnung. UBL trennt strukturell sehr strikt zwischen Basiselementen (CommonBasicComponents / cbc) und zusammengesetzten Gruppen (CommonAggregateComponents / cac):
<!-- Auszug: UBL 2.1 Invoice (XRechnung Standard) -->
<?xml version="1.0" encoding="UTF-8"?>
<Invoice xmlns="urn:oasis:names:specification:ubl:schema:xsd:Invoice-2"
         xmlns:cac="urn:oasis:names:specification:ubl:schema:xsd:CommonAggregateComponents-2"
         xmlns:cbc="urn:oasis:names:specification:ubl:schema:xsd:CommonBasicComponents-2">
    <!-- BT-24: Spezifikationskennung (CustomizationID) -->
    <cbc:CustomizationID>urn:cen.eu:en16931:2017#compliant#urn:xeinkauf.de:kosit:xrechnung_3.0</cbc:CustomizationID>
    <!-- BT-1: Rechnungsnummer -->
    <cbc:ID>RE-2026-0042</cbc:ID>
    <!-- BT-2: Rechnungsdatum -->
    <cbc:IssueDate>2026-10-10</cbc:IssueDate>
    <!-- BT-3: Rechnungstypcode (380 = Commercial Invoice) -->
    <cbc:InvoiceTypeCode>380</cbc:InvoiceTypeCode>
    <!-- BT-5: Währung -->
    <cbc:DocumentCurrencyCode>EUR</cbc:DocumentCurrencyCode>
    <!-- BT-10: Käuferreferenz / Leitweg-ID -->
    <cbc:BuyerReference>04011000-12345-67</cbc:BuyerReference>

    <!-- BG-4: Verkäuferdaten -->
    <cac:AccountingSupplierParty>
        <cac:Party>
            <cac:PartyName>
                <cbc:Name>Pragma Code GmbH</cbc:Name>
            </cac:PartyName>
            <cac:PostalAddress>
                <cbc:StreetName>Technologiepark 1</cbc:StreetName>
                <cbc:CityName>Mühltal</cbc:CityName>
                <cbc:PostalZone>64367</cbc:PostalZone>
                <cac:Country>
                    <cbc:IdentificationCode>DE</cbc:IdentificationCode>
                </cac:Country>
            </cac:PostalAddress>
            <cac:PartyTaxScheme>
                <cbc:CompanyID>DE321654987</cbc:CompanyID>
                <cac:TaxScheme>
                    <cbc:ID>VAT</cbc:ID>
                </cac:TaxScheme>
            </cac:PartyTaxScheme>
        </cac:Party>
    </cac:AccountingSupplierParty>
</Invoice>
Syntax 2: UN/CEFACT Cross Industry Invoice (CII D16B)
UN/CEFACT CII stammt aus dem Umfeld der Vereinten Nationen und ist der Standard hinter dem deutsch-französischen Rechnungsformat ZUGFeRD / Factur-X. In ZUGFeRD wird dieser XML-Baum unsichtbar in ein PDF/A-3-Dokument als Dateianhang eingebettet:
<!-- Auszug: UN/CEFACT CII CrossIndustryInvoice (ZUGFeRD 2.3 EN 16931) -->
<?xml version="1.0" encoding="UTF-8"?>
<rsm:CrossIndustryInvoice xmlns:rsm="urn:un:unece:uncefact:data:standard:CrossIndustryInvoice:100"
                          xmlns:ram="urn:un:unece:uncefact:data:standard:ReusableAggregateBusinessInformationEntity:100"
                          xmlns:udt="urn:un:unece:uncefact:data:standard:UnqualifiedDataType:100">
    <rsm:ExchangedDocumentContext>
        <ram:GuidelineSpecifiedDocumentContextParameter>
            <!-- Spezifikationskennung nach EN 16931 -->
            <ram:ID>urn:cen.eu:en16931:2017</ram:ID>
        </ram:GuidelineSpecifiedDocumentContextParameter>
    </rsm:ExchangedDocumentContext>
    <rsm:ExchangedDocument>
        <!-- BT-1: Rechnungsnummer -->
        <ram:ID>RE-2026-0042</ram:ID>
        <!-- BT-3: Rechnungstypcode -->
        <ram:TypeCode>380</ram:TypeCode>
        <!-- BT-2: Rechnungsdatum -->
        <ram:IssueDateTime>
            <udt:DateTimeString format="102">20261010</udt:DateTimeString>
        </ram:IssueDateTime>
    </rsm:ExchangedDocument>
    <rsm:SupplyChainTradeTransaction>
        <!-- BG-4 & BG-7: Transaktionspartner, Positionen und Summen -->
    </rsm:SupplyChainTradeTransaction>
</rsm:CrossIndustryInvoice>
Entwickler-Hinweis: Datumsformat-Unterschiede beachten!
Während UBL Daten nativ im ISO-Format YYYY-MM-DD (z. B. 2026-10-10) codiert, verlangt UN/CEFACT CII standardmäßig das UNTDID-Format 102 (Format YYYYMMDD ohne Bindestriche, z. B. 20261010). Ein Parser, der diese Feinheit nicht berücksichtigt, wirft beim Syntax-Mapping sofort Validierungsfehler aus.
4. Validierung in der Praxis: XSD-Schema vs. KoSIT Schematron
Ein weit verbreiteter Trugschluss in Entwicklungsteams lautet: „Meine XML-Datei lässt sich fehlerfrei gegen die XSD validieren, also ist die Rechnung gültig.“ Das ist falsch. Die Validierung einer EN-16931-Rechnung erfolgt zwingend in einer zweistufigen Architektur:
Das zweistufige Prüfverfahren im Detail
Stufe 1: Strukturelle XSD-Validierung
Prüft die reine XML-Grammatik: Sind alle Tags korrekt geschlossen? Stimmt die hierarchische Schachtelung? Entsprechen Datentypen den Vorgaben (z. B. Text, Dezimalzahl)? Erkennt keine logischen oder steuerlichen Widersprüche.
Stufe 2: Semantische Schematron-Validierung
Prüft die betriebswirtschaftlichen Regeln nach ISO/IEC 19757-3: Stimmt die Summe der Positionen exakt mit dem Nettogesamtbetrag überein? Ist bei innergemeinschaftlicher Lieferung eine USt-IdNr. des Käufers angegeben?
Die offiziellen KoSIT Schematron-Prüfregeln
In Deutschland fungiert die KoSIT (Koordinierungsstelle für IT-Standards) als Herausgeberin der maßgeblichen Schematron-Regelsätze für XRechnung und EN 16931. Die Regeln sind hierarchisch aufgebaut:
- CEN Business Rules (
[BR-...]): Rund 80 europaweit einheitliche Regeln der EN 16931 (z. B.[BR-CO-15]für die mathematische Konsistenz von Mehrwertsteuer-Kategorien). - Nationale Erweiterungen (
[BR-DE-...]): Spezifische deutsche Zusatzanforderungen für Rechnungen an Bundes- und Landesbehörden (z. B.[BR-DE-1]: Verpflichtende Angabe einer gültigen Leitweg-ID).
Lokales Validierungs-Kommando im Terminal
Um E-Rechnungen vor dem Versand automatisiert in CI/CD-Pipelines oder ERP-Prozessen zu prüfen, stellt die KoSIT ein eigenständiges Java-Prüftool bereit:
# Validierung einer XRechnung gegen das offizielle KoSIT Prüfpaket (Stand: 2026)
java -jar validator-1.5.0-standalone.jar \
  -s /pfad/zu/kosit-scenarios.xml \
  -h /pfad/zu/rechnung-2026-0042.xml

# Rückgabe: Validierungsbericht als HTML / XML mit Fehlercode:
# [valid]: Das Dokument entspricht zu 100 % der Spezifikation EN 16931 / XRechnung.
# [invalid]: Schematron-Fehler mit exakter XPath-Angabe und Fehlerregel (z. B. [BR-CO-17]).
Ein Return-Code von 0 signalisiert die fehlerfreie Konformität. Liefert das Tool Fehler (Return-Code 1), muss das Rechnungs-Payload korrigiert werden, bevor es an ERP-Gateways oder Peppol übergeben wird.
5. Formate im Vergleich: XRechnung vs. ZUGFeRD 2.3 vs. Peppol BIS Billing
Für Entscheider im Mittelstand stellt sich in Integrationsprojekten stets dieselbe Frage: Welches Format soll das eigene ERP erzeugen? Die Antwort lautet: Alle drei Formate basieren auf der EN 16931, erfüllen jedoch unterschiedliche betriebliche Anforderungen:
| Kriterium | EN 16931 Kernmodell | XRechnung 3.0 | ZUGFeRD 2.3 / Factur-X | Peppol BIS Billing 3.0 |
|---|---|---|---|---|
| Datei-Format & Container | Reines XML Syntaxunabhängige Datenbasis | Reines XML Keine visuelle PDF-Komponente | PDF/A-3 Hybrid Sichtbares PDF mit XML im Anhang | Reines XML Standardisierter Peppol Payload |
| Zugelassene Syntax | UBL oder CII Beide Dialekte gleichwertig | UBL & CII UBL in der Praxis dominierend | UN/CEFACT CII Als factur-x.xml eingebettet | OASIS UBL 2.1 Fest vorgeschriebene Syntax |
| Menschliche Lesbarkeit | Keine (Rohdaten) Benötigt Parser / Visualizer | Nur via Viewer Für Endanwender unleserlich | Perfekt (PDF) Öffnet in jedem PDF-Reader | Nur via Viewer Automatische ERP-Verarbeitung |
| Haupteinsatzgebiet | Europäische Norm Regulatorische Basis | Deutsche B2G-Behörden Verbindlich für Bund & Länder | B2B-Mittelstand (DACH) Ideal für Übergangsphasen | International & EU B2B Vollautomatisches Netzwerk |
6. Entwickler- & IT-Roadmap: E-Rechnungs-Pipelines in bestehende ERPs integrieren
Die Umstellung einer bestehenden Faktura-Software (wie SAP, Microsoft Dynamics 365, ProAlpha, Datev oder Eigenentwicklungen) auf EN 16931 erfordert ein strukturiertes fünfstufiges Vorgehen:
-
Phase 1: Stammdaten-Audit & Pflichtfeld-Anreicherung
Erweitern Sie Ihre Kunden- und Lieferanten-Stammdaten in der Datenbank um die Pflichtfelder der EN 16931. Hierzu gehören die Umsatzsteuer-Identifikationsnummer (
BT-31 / BT-48), der ISO-Ländercode, eindeutige Mailadressen für den E-Rechnungsempfang sowie bei Behördenkunden die Leitweg-ID alsBT-10 Buyer Reference. Fehlen diese Daten im ERP, bricht der Serialisierungsprozess unweigerlich ab. -
Phase 2: Serialisierungs-Engine & XML-Templating
Implementieren Sie eine robuste Template- oder Serialisierungs-Engine. Nutzen Sie in modernen Programmiersprachen geprüfte Bibliotheken wie lxml (Python), fast-xml-parser / xmlbuilder2 (Node.js) oder JAXB (Java). Generieren Sie saubere XML-Nutzlasten für UBL und UN/CEFACT CII und achten Sie strikt auf die korrekten Namespace-Deklarationen.
-
Phase 3: Automatisierte Validierungs-Sandbox
Schalten Sie vor jeden Rechnungsversand eine automatisierte Prüf-Pipeline. Integrieren Sie den KoSIT Schematron-Validator als Microservice oder CLI-Worker in Ihre Faktura-Pipeline. Eine Rechnung darf die ERP-Datenbank erst dann als „Versendet“ verlassen, wenn die Schematron-Validierung fehlerfrei mit Statuscode 200 quittiert wurde.
-
Phase 4: Dual-Channel Versand & Peppol-Anbindung
Richten Sie eine dynamische Versandweiche ein: Handelt es sich um eine öffentliche Behörde mit Leitweg-ID, wird eine reine XRechnung erzeugt und über einen zertifizierten Peppol Access Point geroutet. Bei gewerblichen B2B-Kunden wird standardmäßig ein ZUGFeRD 2.3 (PDF/A-3 mit eingebettetem CII-XML) erzeugt und revisionssicher per gesicherter E-Mail oder REST-API übermittelt.
-
Phase 5: Revisionssichere GoBD-Archivierung
Stellen Sie sicher, dass Ihr Dokumentenmanagementsystem (DMS) das Original-XML der E-Rechnung unverändert archiviert. Bei ZUGFeRD-Rechnungen reicht es steuerlich nicht aus, nur das PDF abzuspeichern: Im Streitfall ist ausschließlich der eingebettete XML-Datenstrom nach den GoBD das steuerlich bindende Originaldokument.
7. Die 4 häufigsten EN-16931-Validierungsfallen im Mittelstand & Troubleshooting
In Integrationsprojekten scheitern Rechnungen selten an groben Syntaxfehlern, sondern an subtilen Rundungs- und Typisierungsregeln der europäischen Norm:
Quick-Check: Die 4 gefährlichsten Schematron-Fallstricke
[BR-CO-17]): ERP-Systeme rechnen Positionen oft auf 4 Nachkommastellen genau, während Schematron auf Dokumentebene Cent-Genauigkeit verlangt. Der Summenabgleich Nettobetrag + USt = Bruttobetrag muss auf den Cent exakt stimmen.
BT-130): Deutsche Freitext-Einheiten wie „Stk.“, „Std.“ oder „Pauschale“ führen zum sofortigen Abbruch. Erlaubt sind ausschließlich internationale UN/ECE Rec 20 Codes (z. B. C62 für Stück, HUR für Stunde, MON für Monat).
[BR-AE-...]): Bei Reverse-Charge-Rechnungen (Kategorie AE) müssen zwingend die USt-IdNr. des Käufers (BT-48) und eine Begründungsklausel (BT-120 / BT-121) angegeben sein.
Praxisbeispiel: Wie ein B2B-Maschinenbauer 100 % Annahmequote bei Tier-1-Kunden erreichte
Ein typischer Fall aus unserer Beratungspraxis: Ein Hersteller von Sondermaschinen mit 85 Mitarbeitern stellte seine Faktura zum Stichtag auf XRechnung um. Innerhalb von zwei Wochen wies das Einkaufsportal eines großen Automobilzulieferers 100 % aller eingereichten Rechnungen mit dem kryptischen Fehlercode [BR-CO-15] The Tax category code in an Invoice line shall exist in the VAT breakdown ab.
Befund: Steuerkategorie-Mismatch im XML
Die ERP-Middleware exportierte für Frachtkostenpauschalen die Steuerkategorie Standard, im Kopfdaten-Block (BG-23) war die Fracht jedoch fälschlicherweise als steuerfreie Nebenleistung (Zero Rated) aufgeschlüsselt. Der Schematron-Validator blockierte das gesamte Dokument.
Korrektur & Automatisierung
Wir implementierten eine automatische Steuer-Aggregation in der Middleware und banden den KoSIT-Validator als automatischen Vorab-Check ein. Seitdem liegt die Annahmequote bei Tier-1-Kunden bei 100 %, und offene Forderungen werden im Schnitt 9 Tage schneller beglichen.
Planen Sie die E-Rechnungs-Anbindung Ihres ERP-Systems nach EN 16931?
Kostenloses E-Rechnungs-Architekturgespräch vereinbaren8. Quellen & Offizielle Norm-Dokumentation (Stand: Oktober 2026)
- CEN TC 434 (Europäisches Komitee für Normung): Offizielle Spezifikation EN 16931-1 (Semantisches Datenmodell) und CEN/TS 16931-2 (Syntax-Bindings UBL und CII) (standards.cencenelec.eu, Stand: Oktober 2026).
- KoSIT (Koordinierungsstelle für IT-Standards): Offizielle Spezifikation XRechnung Version 3.0.x, Schematron-Regeln und Standalone-Validator (xeinkauf.de, Stand: 2026).
- FeRD (Forum elektronische Rechnung Deutschland): ZUGFeRD 2.3 / Factur-X Spezifikation, Profile und Einbettungsrichtlinien für PDF/A-3 (ferd-net.de, Stand: 2026).
- OpenPeppol AISBL: Peppol BIS Billing 3.0 Spezifikation und 4-Corner-Modell für grenzüberschreitenden E-Rechnungsaustausch (peppol.org, Stand: Oktober 2026).
- Bundesministerium der Finanzen (BMF): BMF-Schreiben zur Einführung der E-Rechnungspflicht ab 2025/2027 nach § 14 UStG (bundesfinanzministerium.de, Veröffentlicht: Oktober 2024).
Unsere Expertise vor Ort
Wir sind Ihr digitaler Partner – regional verankert und überregional erfolgreich.
Haben Sie eine Vision?
Lassen Sie uns gemeinsam prüfen, wie wir Ihre Idee zum Fliegen bringen.
Jetzt kostenloses Strategiegespräch buchenErweitertes Fachglossar
EN 16931
Die europäische Norm, die das semantische Datenmodell für die elektronische Rechnungsstellung festlegt. Sie definiert, welche Felder eine E-Rechnung enthalten muss und wie sie zu interpretieren sind. XRechnung und die EN-16931-Profile von ZUGFeRD setzen diese Norm um.
CEN/TC 434
Das technische Komitee des Europäischen Komitees für Normung (CEN), das für die Erarbeitung und Pflege der europäischen E-Rechnungsnorm EN 16931 zuständig ist.
Business Terms (BT)
Die standardisierten semantischen Informationselemente der Norm EN 16931 (z. B. BT-1 für Rechnungsnummer, BT-10 für Käuferreferenz), die geschäftliche Rechnungsdaten syntaxunabhängig definieren.
UN/CEFACT CII
Cross Industry Invoice — eine der beiden von der EU-Norm EN 16931 offiziell zugelassenen XML-Syntaxen für elektronische Rechnungen, die unter anderem in ZUGFeRD und Factur-X zum Einsatz kommt.
OASIS UBL
Universal Business Language — ein offener XML-Standard für elektronische Geschäftsdokumente und eine der beiden Kernsyntaxen nach EN 16931, die als Basis für XRechnung und Peppol BIS Billing dient.
KoSIT Validator
Das offizielle Referenz-Prüfwerkzeug der Koordinierungsstelle für IT-Standards zur automatisierten technischen und fachlichen Schematron-Validierung von E-Rechnungen (XRechnung).
Schematron-Validierung
Ein regelbasiertes Prüfverfahren, das eine XML-Rechnung nicht nur auf syntaktische Wohlgeformtheit, sondern auf die fachlichen Geschäftsregeln der EN 16931 prüft — etwa ob Steuerkategorien und Summen zueinander passen.